扬杰科技的一场投资者调研纪要引发了市场对功率半导体板块的重新审视。作为国内功率半导体IDM龙头之一,其管理层对行业景气度、产能利用率及下游需求的表述,透露出一个关键信号:历经近两年的深度调整后,功率半导体周期正站在反转的临界点上。本文结合扬杰科技调研纪要的核心信息,回溯行业周期历程,并梳理当前时点的投资逻辑。
一、调研纪要释放的积极信号
据参与扬杰科技调研的机构反馈,公司近期在多个场合表示:消费电子领域已出现明显的库存回补需求,部分产品价格企稳甚至小幅上调;工业控制与新能源(光伏、储能)需求保持韧性,汽车电子尤其是新能源汽车的功率器件订单能见度较高。更值得关注的是,公司产能利用率自2023年四季度以来持续回升,部分产线已接近满产状态。这一变化并非孤立现象——从A股功率半导体板块已披露的业绩预告看,多家头部企业一季度营收环比改善,存货周转天数见顶回落,行业性拐点特征初步显现。
二、功率半导体周期回顾:从“缺芯”到“去库存”
回顾上一轮功率半导体周期,大致可分为三个阶段:
- 2020-2021年:供需错配下的超级景气周期。新能源车渗透率快速提升、光伏逆变器需求爆发叠加消费电子居家办公需求,功率MOSFET、IGBT等产品全线紧缺,交期一度拉长至50周以上,价格持续上涨,行业毛利率达到历史高位。
- 2022-2023年:库存高企与价格下行。随着全球经济增速放缓、消费电子需求疲软,渠道库存积压严重,加之部分新增产能释放,功率半导体价格进入下行通道。以MOSFET为例,部分型号价格跌幅超过50%,行业进入主动去库存阶段,相关上市公司利润承压明显。
- 2023年末至今:库存去化尾声与需求结构性复苏。消费电子经过长达一年多的去库存,渠道水位已回归健康;新能源领域受政策与经济性驱动,需求持续增长;汽车电动化与智能化趋势未改,单车功率半导体价值量从传统的几十美元提升至数百美元。供给端,部分中小企业因盈利压力退出或放缓扩产,行业格局有所优化。
三、周期反转的驱动力与投资逻辑
从扬杰科技调研纪要看,本轮周期反转的核心驱动力来自三方面:
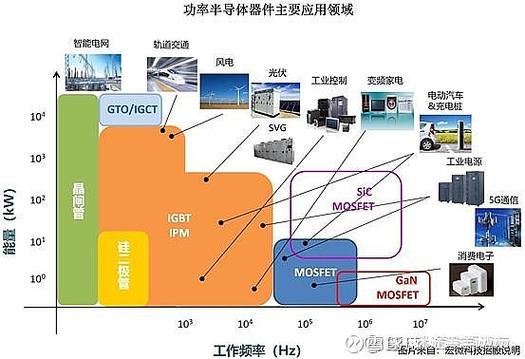
其一,需求端多极共振。消费电子迎来补库周期,AI服务器与物联网设备带来新增量;新能源发电与储能装机量维持高增速,对IGBT、SiC等高压功率器件需求旺盛;新能源汽车渗透率持续提升,且800V高压平台加速落地,驱动SiC功率器件放量。
其二,供给端理性收敛。经历上一轮价格战后,行业扩产节奏明显放缓,头部企业更注重产品结构升级与盈利能力修复。以扬杰科技为代表的IDM厂商,凭借一体化优势在成本控制和产能调配方面更加从容,有望率先受益于价格企稳与产能利用率回升。
其三,国产替代进入深水区。在中高端功率器件领域,国产化率仍较低,但下游客户导入意愿强烈,国产替代从“可用”向“好用”演进。扬杰科技在调研中提及,公司IGBT、SiC模块已在多家头部车企和光伏逆变器厂商完成验证并批量供货。
四、需关注的潜在风险
尽管周期反转逻辑渐趋清晰,但投资者仍需留意以下风险:一、宏观经济复苏力度不及预期,导致工业与消费需求再次走弱;二、行业新增产能释放节奏超预期,再次引发价格竞争;三、SiC等新技术路线替代速度过快,对传统硅基器件企业形成冲击。
五、关注具有阿尔法属性的龙头企业
功率半导体周期已处于底部区域并出现反转迹象,2024年有望成为新一轮景气周期的起点。在投资策略上,建议重点关注具备以下特征的标的:一、产品结构向中高端(IGBT、SiC)加速转型;二、产能利用率与盈利能力率先修复;三、下游客户覆盖新能源车、光伏储能等高成长赛道。扬杰科技作为调研样本,其动态值得持续跟踪,同时也可关注行业内其他具备IDM能力或技术卡位的龙头企业。周期反转叠加国产替代,功率半导体板块的配置价值正逐步凸显。
(注:本文基于公开信息与行业分析,不构成具体投资建议。)